Pauza s-a încheiat
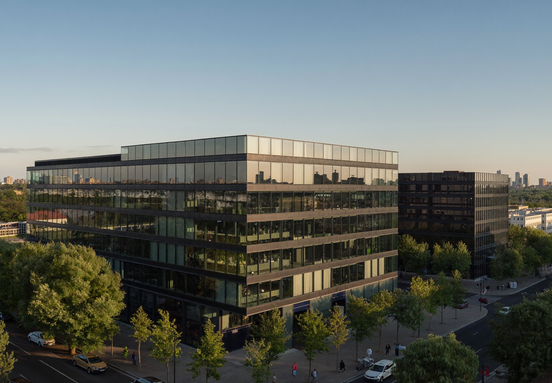
Niciun proiect nou de birouri nu a fost finalizat în București în 2025, o premieră în istoria modernă a pieței de birouri din oraș. Poate părea dramatic, dar tocmai această lipsă de livrări începe să readucă dezvoltatorii în piață. În cei doi ani anteriori au fost livrați doar 15.000 m², printr-o singură clădire. Oferta limitată a contribuit la creșterea chiriilor și la reducerea spațiilor disponibile, iar acum îi determină pe dezvoltatori să lanseze proiecte noi.
Pipeline-ul de dezvoltare a ajuns la 169.500 m² de suprafață închiriabilă brută, cu finalizări planificate până la sfârșitul lui 2027. Aproape 170.000 m² de spații noi urmează să fie livrați în perioada 2026-2027. Nivelul rămâne modest comparativ cu media istorică, înainte de pandemie Bucureștiul adăugând aproximativ 150.000 m² de birouri noi pe an, însă marchează o revenire reală după o perioadă de stagnare..
Proiectele care vor avea cel mai mare impact
Cele mai importante dezvoltări sunt concentrate în cele mai active zone de birouri ale orașului. Timpuri Noi Square II, dezvoltat de Vastint, va adăuga 55.000 m² și reprezintă o investiție de 100 de milioane de euro. În zona Basarab, ARC Project, dezvoltat de PPF Real Estate, va livra aproximativ 30.000 m² de spații noi. În același timp, One Technology District, proiectul de 20.600 m² al One United Properties, este deja închiriat integral către producătorul de semiconductori Infineon printr-un contract pe 15 ani. Globalworth a început, de asemenea, construcția Green Court D în zona Aurel Vlaicu, proiect programat pentru finalizare în 2027, cu aproximativ 16.500 m² de spații moderne de birouri.
Cea mai mare cerere pentru birouri se înregistrează în prezent în zona Center-West, urmată de Floreasca-Barbu Văcărescu, Dimitrie Pompeiu și CBD. Pentru companiile care caută spații în aceste subpiețe, noul val de dezvoltări va aduce mai multe opțiuni și o disponibilitate mai bună decât în ultimii ani.
Centre pline, periferie mai flexibilă
Rata agregată de neocupare din București a fost de 11,75% la sfârșitul lui 2025, în scădere de la 13% în 2024. Piața se împarte însă în două realități distincte. Subpiețele centrale, împreună cu zona Floreasca-Barbu Văcărescu, au ajuns la niveluri ale spațiilor disponibile comparabile cu cele dinaintea pandemiei. În aceste zone, proprietarii au o poziție mai puternică de negociere, iar chiriile rămân sub presiune de creștere. Dacă urmărești concesii importante sau o marjă largă de negociere, este puțin probabil să le găsești în CBD sau în cele mai căutate zone centrale.
Aproximativ 50.000 m² sunt programați pentru livrare în 2026, prin proiectele One Technology District și ARC Project, iar mai puțin de 100.000 m² ar urma să fie finalizați în 2027, inclusiv noua fază a Timpuri Noi Square, Promenada Offices și U-Center 3. Această ofertă nu va schimba radical echilibrul pieței. Mai degrabă, reprezintă un flux constant de spații noi care va contribui la creșterea opțiunilor disponibile pentru chiriași, fără a reduce semnificativ presiunea existentă asupra segmentelor cele mai căutate.
Niveluri de chirie: stabile, dar cu presiuni de creștere în zonele premium
Clădirile moderne de birouri, cu o vechime de până la șapte ani, se închiriază în medie cu aproximativ 16,50 €/m²/lună, comparativ cu circa 13 €/m²/lună pentru clădirile cu peste 15 ani vechime. În cele mai căutate locații, precum Piața Victoriei, chiriile prime ajung frecvent la 22 €/m²/lună.
În CBD, chiriile pentru spațiile premium au crescut cu aproximativ 5%, până la 21-22 €/m²/lună. În alte zone centrale, nivelurile se situează în general între 15 și 18,50 €/m²/lună, în timp ce clădirile mai vechi sau amplasate în zone secundare se tranzacționează de regulă între 9 și 13,50 €/m²/lună.
Oferta limitată continuă să susțină nivelul chiriilor, însă impactul nu este uniform în toate subpiețele. În următoarele 12-18 luni, majorările sunt cel mai probabil în zonele cu cerere ridicată și puține spații disponibile. Proiectele aflate acum în dezvoltare sunt promovate la niveluri de 18-22 €/m²/lună, ceea ce indică așteptările proprietarilor pentru noua generație de clădiri.
Activitate de închiriere: nmai selectivă, nu mai slabă
Deși volumul total al tranzacțiilor de închiriere a fost cu 25% mai redus față de anul anterior, cererea a rămas solidă. În primele nouă luni din 2025, companiile au închiriat aproximativ 197.200 m² de spații de birouri, iar mai mult de jumătate din acest volum a reprezentat cerere nouă.
Nu este vorba despre o piață în declin, ci despre una în care chiriașii sunt mai selectivi. Companiile analizează mai atent localizarea, costurile și calitatea spațiului, ceea ce sugerează că noile proiecte bine poziționate ar putea atrage rapid interesul ocupanților.
Sectorul IT&C a generat 25% din cererea nouă, urmat de companiile din FMCG și retail, cu 17%, și de sectorul serviciilor financiare, cu 15%. Aceste domenii continuă să fie printre cele mai active surse de cerere pentru spațiile de birouri moderne.
De ce este important pentru următorul tău contract
Dacă intenționezi să închiriezi sau să renegociezi un spațiu în perioada următoare, merită să ai în vedere trei aspecte.
În primul rând, spațiile din cele mai căutate zone ale Bucureștiului rămân limitate și costisitoare. Dacă locația nu este un criteriu absolut, zonele secundare pot oferi costuri mai reduse și o varietate mai mare de opțiuni.
În al doilea rând, proiectele programate pentru livrare în 2026 și 2027 vor aduce pe piață clădiri construite la standarde actuale, cu eficiență energetică mai bună, facilități adaptate muncii hibride și certificări de sustenabilitate. Pentru companiile aflate în sedii mai vechi, acestea pot reprezenta alternative atractive.
În al treilea rând, oferta este în creștere, însă pornește de la un nivel redus. În subpiețele premium, proprietarii păstrează în continuare o poziție puternică în negocieri. Pentru companiile care au nevoie de o anumită locație sau de specificații tehnice precise, planificarea din timp rămâne cea mai bună strategie.
Întrebări frecvente
Câtă spațiu de birou nou se construiește de fapt în București acum?
Peste 200.000 m² de spații de birou se află în prezent în construcție, cel mai înalt nivel din 2021. Majoritatea vproiectelor programate sunt așteptate să fie livrate în 2026 și 2027, ceea ce înseamnă că noua ofertă va intra pe piață treptat, nu simultan.
Noua ofertă va duce la scăderea chiriilor?
Probabil nu în zonele cele mai căutate. Cererea rămâne solidă, iar oferta nouă este încă limitată în raport cu stocul existent. Clădirile noi sunt lansate la chirii premium, în timp ce proprietarii clădirilor mai vechi ar putea deveni ceva mai flexibili în negocieri. Totuși, nu există indicii că piața se îndreaptă spre o scădere semnificativă a chiriilor.
Pe care zone de birouri merită să te concentrezi?
Cele mai active subpiețe rămân Center-West, Floreasca-Barbu Văcărescu, Dimitrie Pompeiu și CBD. Aceste zone concentrează atât cea mai mare parte a noii oferte, cât și cea mai mare parte a cererii. Interesul chiriașilor continuă să se îndrepte către clădiri moderne, bine conectate la transportul public și eficiente din punct de vedere operațional.
Este București ncă competitiv comparativ cu alte orașe din Europa Centrală și de Est?
București rămâne una dintre cele mai competitive piețe de birouri din Europa Centrală și de Est, cu chirii prime comparabile cu cele din Bratislava și sub nivelurile din Varșovia și Praga. Oferta limitată susține creșterea chiriilor, însă acestea rămân competitive în context regional.
Piața birourilor din București nu se îndreaptă către o supraofertă, ci se reechilibrează după o perioadă neobișnuită de livrări reduse. Dacă intenționezi să închiriezi sau să renegociezi un spațiu, următoarele 18 luni vor aduce mai multe opțiuni și proiecte noi din care să alegi. Găsește spațiul de birou disponibil și publică cerințele tale ce oportunități apar în zona care te interesează.
Surse
Rapoartele Cushman & Wakefield Echinox Office Marketbeat (Q2, Q3, Q4 2025); Colliers Raportul Pieții Birourilor din București 2026; Property Forum; CBRE România Perspective Piață Imobiliare 2026